

לגור בשכירות או לחיות בדירה משלך? ההבדל הקטן שיכול לנהל לנו את היום יום
רכישת דירה בישראל היא הצעד הכלכלי המשמעותי ביותר שרובנו נעשה בחיינו, אבל הדרך אל הנכס לא חייבת להיראות בדיוק אותו דבר עבור כולם. כולנו רוצים יציבות, עוגן כלכלי ושקט נפשי, אך הכלים להגיע לשם מגוונים מאוד - וההבדל בין קניית דירה "למגורים" לבין קניית דירה "להשקעה" תוך מגורים בשכירות הוא לפעמים דרמטי.
לפני מספר שנים הגיעו אליי למשרד שני חברי ילדות, יוסי ועידן, בני 32, נשואים, עובדים ונמצאים בשלב מתקדם בחיים. שניהם חסכו הון עצמי יפה ועמדו בפני צומת דרכים ורצו לשמוע את דעתי.
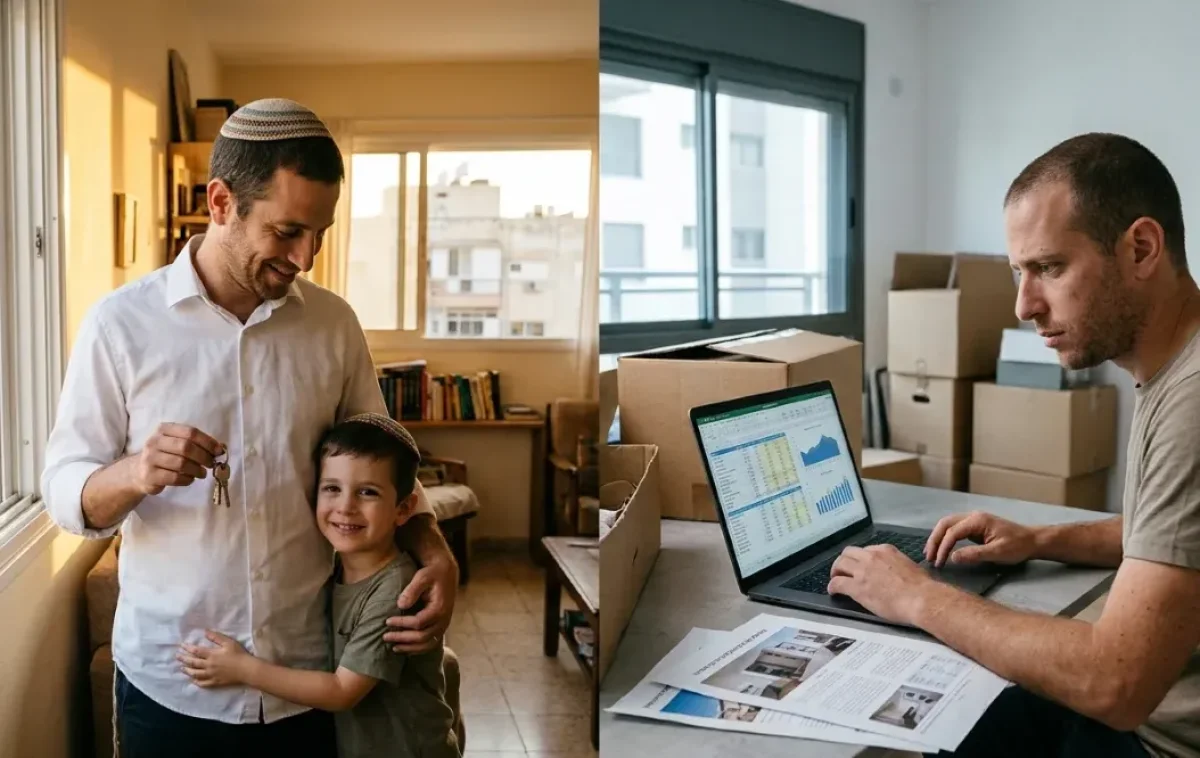
יוסי התחיל ראשון ואמר "אשתי ואני רוצים לקנות את דירת המגורים שלנו. נמאס לנו שבעל הבית יכול להגיד לנו לעזוב, לא לקדוח מסמר בקיר ואיזה קיר לא לצבוע... אני רוצה לקבוע איפה נקדח חור בקיר בשביל תמונה, ולהרגיש שזה המבצר הכלכלי והאישי שלנו, של המשפחה שלנו". יוסי חיפש עוגן נפשי, יציבות ורשת ביטחון למשפחה שלו - גם אם זה אומר להתפשר מעט על המיקום ולשלם החזר חודשי קצת גבוה יותר.
לעומתו, עידן הסתכל על הדברים מזווית קרה ומחושבת יותר: "אנחנו רוצים לגור במרכז הארץ, קרוב לעבודה ולחברים, אבל הדירות שם יקרות מדי ולא הגיוני לנו לקחת משכנתא מפלצתית. במקום זה, אנו מעדיפים להמשיך לגור בשכירות במרכז, ובמקביל לקנות דירה להשקעה בפריפריה. השוכרים שלי יכסו לי את רוב המשכנתא, והנכס יעלה בערכו עם השנים". טען עידן.
ישבנו יחד ופירקנו את שתי האסטרטגיות:
דירה למגורים מעניקה יציבות רגשית, הגנה מפני עליית שכר הדירה פתאומי במשך השנים וחופש מלא בבית. מבחינה כלכלית, התשלום החודשי הולך לנכס שלכם ולא לבעל בית, אך הדירה אינה מייצרת תזרים מזומנים.
מאידך דירה להשקעה מעניקה גמישות גיאוגרפית, מאפשרת להישאר באזור מבוקש שאינכם יכולים לקנות בו כרגע, והופכת אתכם לבעלי נכס שכבר עובד בשבילכם. יחד עם זאת, דרך זו דורשת ניהול שוכרים, התמודדות עם תיקונים, והבנה שלסיכון יש שני צדדים.
כשצללנו לעומק השיחה, הדגשתי בפניהם נקודה מרכזית שרבים נוטים לשכוח: בסופו של דבר, כולנו עובדים קשה יום-יום כדי לגור בדירה משלנו בשקט נפשי ובמיקום שמתאים בדיוק לצרכים שלנו - אם זה בגלל קרבה למשפחה, בית ספר טוב לילדים, קרבה למקום העבודה או לפעמים רק בגלל קהילה ובית כנסת קרובים. אם אנחנו יכולים להקדים את השגת המטרה הזו ולזכות בחיים המדויקים שאנו רוצים עבור המשפחה שלנו, ובתמורה לכך לקחת משכנתא - זה לא סוף העולם. זהו מחיר מוצדק לחלוטין עבור איכות החיים והביטחון של החיים שלנו.
כעבור שעתיים של חישובים, שניהם יצאו לדרך - כל אחד לפי האופי, הצרכים והסגנון הפיננסי שמתאים לו. יוסי קנה בית קטן והתקדם למגורים קבועים במרכז, ועידן קנה דירה להשקעה בבאר שבע והמשיך לשכור דירה במרכז.
שלוש שנים עברו מאותו יום שבו ישבו יוסי ועידן אצלי במשרד. שניהם יצאו לדרך עם תוכנית שונה לחלוטין, וכמו בכל החלטה בחיים - לכל דרך היו רווחים נקיים, אך גם מחירים שלא תמיד רואים מראש על הנייר.
יוסי ומשפחתו רכשו דירה במרכז וזכו בשקט נפשי שאין לו מחיר. הילדים גדלו בבית יציב, בלי החשש שבעל הבית יתקשר בוקר אחד ויבשר להם שיש להם 60 יום למצוא דירה אחרת. הם קדחו חורים בקירות, שיפצו את המטבח בדיוק כמו שחלמו, וההחזר החודשי שלהם נשאר קבוע ומוגן בזכות תמהיל המשכנתא האחראי שבנינו. הרווח הרגשי של יוסי הגיע עם מחיר כלכלי ויומיומי, הנכס עלה בערכו בקצב מתון יחסית לאזורים אחרים במקומות רחוקים יותר בארץ.
במקביל עידן שרכש בבאר שבע מבחינה פיננסית קרה עשה סיבוב מבריק. בגלל פיתוח מואץ באזור הנכס בבאר שבע, ערך הדירה שלו זינק ב-15%. השוכרים כיסו כמעט את כל המשכנתא והוא גם גר במרכז הארץ ולמרות זאת עידן שילם מחיר בשחיקה נפשית ובחוסר יציבות. במהלך שלוש השנים הללו הוא נאלץ לעבור דירה פעמיים בגלל עליות שכר דירה חדות. בנוסף, הניהול של השוכרים דרש ממנו התעסקות לא מבוטלת. מפיצוץ בצינור באמצע הלילה ועד לחודשיים שבהם הדירה עמדה ריקה בין שוכרים, בהם נאלץ לשלם גם שכר דירה וגם את מלוא המשכנתא מכיסו.
אין מחיר לשקט בדירה משלנו וכשאתם בוחרים מסלול נדל"ני, אל תסתכלו רק על המספרים של היום - תשאלו את עצמכם איזה "מחיר" אתם מוכנים לשלם ביום-יום שלכם. את מחיר העול של המשכנתא היציבה שלכם או את מחיר הניהול של שוכרים, המעברים התכופים ועליית מחירי השכירות? התשובה לשאלה הזו היא שתקבע איזה נכס ואיזה מסלול משכנתא באמת יביאו לכם את השקט הנפשי.

✍️ נא לשמור על שיח מכבד, ללא לשון הרע, רכילות או פגיעה בזולת. תגובות שאינן עומדות בכללים יימחקו.